محمد أورجو 14 فبراير 2024 قراءة لمدة دقيقتين
وفقاً لتقرير أصدره بنك "رابوبنك" (Rabobank) في أكتوبر 2023، من المتوقع أن تستقر أسعار الأسمدة العالمية في عام 2024 —رغم حالة عدم اليقين الناجمة عن الصراع بين إسرائيل وفلسطين— وذلك بعد التقلبات الحادة في السوق ومستويات الأسعار القياسية التي شهدتها السنوات الأخيرة.
يشير خبير في الخدمات المصرفية الزراعية -في تقريره الصادر حديثاً حول آفاق سوق الأسمدة بعنوان "ماذا بعد؟"- إلى أنه على الرغم من أن التوترات بين إسرائيل وفلسطين قد أفرزت حالة من عدم اليقين بشأن مستقبل أسواق الأسمدة، إلا أن التأثير الراهن على قطاعي الأغذية والزراعة لا يزال ضمن نطاق يمكن احتواؤه.
يقول فيتور بيستويا، محلل المدخلات الزراعية في "رابو للأبحاث" (Rabo Research) وأحد معدّي التقرير، إن المزارعين حول العالم قد يواجهون بعض الآثار السلبية الناجمة عن احتمالية ارتفاع تكاليف الطاقة والأسمدة، إلى جانب انخفاض طفيف في الطلب على الواردات وأسعار الحبوب والبذور الزيتية نتيجة للتوترات بين إسرائيل وفلسطين.
ومع ذلك، إذا امتدت هذه التوترات إلى منطقة الشرق الأوسط وشمال أفريقيا الأوسع، فقد يكون التأثير على الطلب على الحبوب واللحوم ومنتجات الألبان — فضلاً عن إمدادات الأسمدة — كبيراً.
يشير التقرير إلى أن إسرائيل تُعد مُصدِّراً رئيسياً للبوتاسيوم والفوسفور، إذ استحوذت على 6% من صادرات البوتاسيوم العالمية و8% من صادرات الأسمدة الفوسفاتية في عام 2022. وسنرى خلال الأشهر المقبلة مدى تأثر أحجام التجارة هذه.
تستحوذ دول منطقة الشرق الأوسط وشمال أفريقيا على ما يقرب من 30% من صادرات الأسمدة النيتروجينية العالمية (وأبرز خمس دول مُصدِّرة هي: قطر، والسعودية، ومصر، وعُمان، والجزائر)، وأكثر من 25% من صادرات الأسمدة المركبة العالمية (وأبرز ثلاث دول هي: المغرب، والسعودية، وإسرائيل)، فضلاً عن نحو 10% من صادرات أسمدة البوتاس (وأبرز ثلاث دول هي: إسرائيل، والأردن، ومصر)؛ علاوة على ذلك، تبرز كل من المغرب وإسرائيل ومصر ولبنان وتونس كأكبر خمس دول مسؤولة عن ما يقرب من نصف إجمالي صادرات الأسمدة الفوسفاتية.
مع تبقي بضعة أشهر فقط على حلول عام 2024 —وهو عام أصفه بأنه سيكون أكثر هدوءاً بالنسبة لسوق الأسمدة— يمكن اعتبار عام 2023 عاماً انتقالياً، وذلك على الرغم من استمرار تداعيات الاضطرابات التي شهدتها السوق في عام 2022. ويشير تقرير آفاق سوق الأسمدة العالمية إلى حدوث تعافٍ، حيث ارتفع معدل استهلاك الأسمدة عالمياً بنحو 3% في عام 2023، مقارنةً بانخفاض نسبته 7% في عام 2022.
أما بالنسبة لعام 2024، فتشير البيانات إلى زيادة تقارب 5% في الاستهلاك العالمي للأسمدة. وفي الواقع، يمكن القول إن كل هذه المؤشرات تتوافق مع "مؤشر رابوبنك (Rabobank) للقدرة على تحمل تكاليف الأسمدة" —الذي يرصد تكاليف الأسمدة مقارنة بأسعار الحبوب والبذور الزيتية— حيث يُظهر المؤشر قيمة أعلى بكثير مقارنة بالعام السابق.
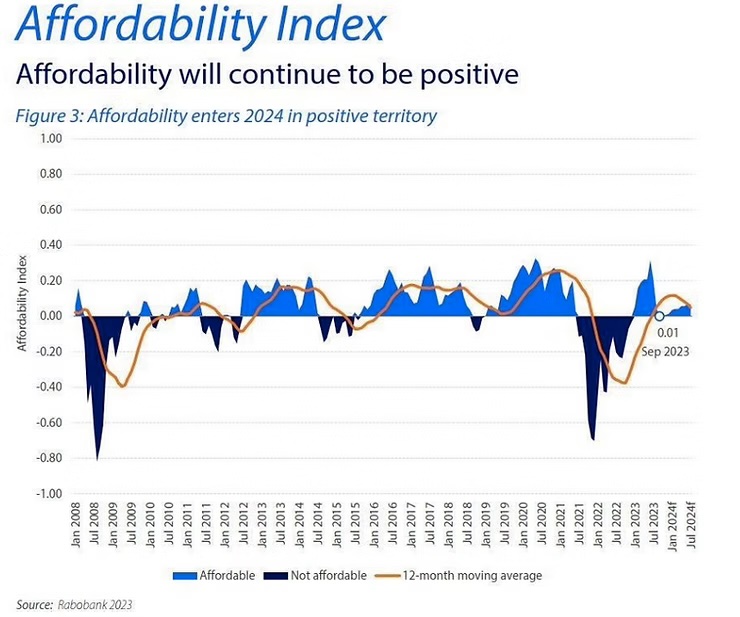
أعتقد أن هذا يعكس التوقعات بزيادة معدلات الاستهلاك في عام 2023، حيث يُتوقع أن يرتفع استخدام الأسمدة النيتروجينية بنسبة 2%، والفوسفاتية بنسبة 3.90%، والبوتاسية بنسبة 5%.
نحن نعلم أن أسواق الأسمدة العالمية تتمتع بوفرة في المعروض - مع وجود موردين بدائل كافيين لمنتجات البوتاس والفوسفات - في حال حدوث اضطرابات لوجستية في إسرائيل. ومع ذلك، إذا أدت هذه الصراعات إلى تأخيرات، أو تسببت في تردد مشغلي السفن بشأن الرسو في ميناء أشدود المطل على البحر المتوسط، أو أدت إلى ارتفاع التكاليف اللوجستية، فقد تتعطل الصادرات، مما قد يتبعه ارتفاع في الأسعار.
تواجه سوق الأسمدة النيتروجينية تحديات ناجمة عن انخفاض الطلب من مزارعي الذرة والقمح. وعلاوة على ذلك، ومع اقتراب فصل الشتاء، يكتنف الطلب على الغاز الطبيعي في أوروبا حالة من عدم اليقين، مما يخلق حالة من عدم القدرة على التنبؤ بتكاليف إنتاج الأسمدة النيتروجينية. كما يراقب المحللون شح إمدادات الأمونيا، وهو عامل قد يدفع الأسعار للارتفاع في الأشهر المقبلة. وفي هذا السياق، يشير بنك "رابوبنك" (Rabobank) - الذي يتبنى نظرة إيجابية بشأن البوتاس والفوسفات - إلى أن السوق تشهد حالياً وفرة في إمدادات البوتاس، وأن سوق الفوسفات في حالة صعود مدفوعة باستئناف صادرات سماد "MAP" و"DAP" من الصين. وختاماً، وفيما يتعلق بالاضطرابات وحالات عدم اليقين الناجمة عن التوتر بين إسرائيل وفلسطين، يمكنني القول إن التأثير على أسواق الأسمدة لا يزال محدوداً في هذه المرحلة.
مع خالص التحية،
المصدر: https://www.rabobank.com.au/media-releases/2023/231025-global-fertiliser-markets-looking-calmer-in-2024-despite-israel-hamas-conflict-uncertainty/
SETO هي علامة زراعية موثوقة تقدم حلولاً مبتكرة في مجال تغذية النبات وتهدف إلى زيادة الكفاءة في الإنتاج الزراعي.